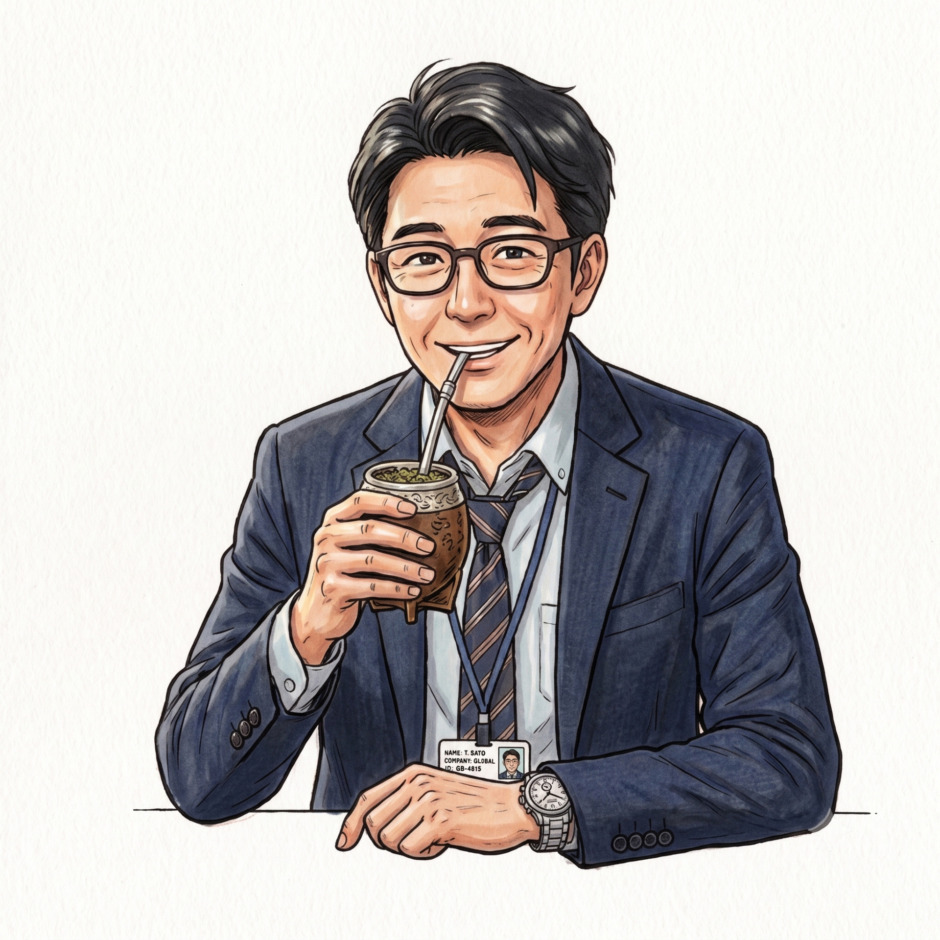
| 担当 | 記事執筆ライター |
| 名前 | マテオ |
| 職業 | 都内の会社勤務 |
| 出身地 | 大阪府 |
| 居住地 | 東京都 |
| 趣味 | お金稼ぎ、猫と犬 |
| ギャンブル歴 | 8年以上(競馬、競輪がメイン、宝くじとwinnerを時々) |
当サイトでライターを担当しているマテオです。
「マテオ」という名前の由来は、単純にマテ茶が好きだからです。
マテ茶にはリラックス効果が期待できるともいわれているので、競輪などのギャンブルを楽しむ際も、できるだけ冷静さを保つためによく飲んでいます。
現在は都内の会社で働きながら、副業でライターなどの活動をしています。
趣味は、かなりざっくり言えば「お金を増やすこと」です。
これまでの人生では、お金に関していくつもの失敗を経験してきました。だからこそ、お金の大切さについては人一倍身に染みているつもりです。
日本では「お金は堅実にコツコツ貯めるのが一番」という考え方が根強くあります。
もちろん、貯蓄や積み立てが大切なのは間違いありません。ただ、私自身はそれだけが正解ではないと思っています。
そのため、長期の投資信託にも取り組みますし、競輪をはじめとしたギャンブルも楽しみます。
マテオの来歴
生い立ち
大阪府で生まれ、幼少期を大阪で過ごしました。その後は、ほとんどの期間を関東で生活しています。
自分の性格を一言で表すなら、「飽きっぽいのに、妙なところでは忍耐強い」です。
何か新しいことを始めても、興味が薄れるとすぐにやめてしまうことが多く、学生時代のアルバイトも嫌になるたびに何度か変えていました。
その一方で、高校時代には毎朝5時に起きてランニングを続けたり、大学受験の時期には1日12時間以上勉強したりと、目標が決まると地道な努力を続けられる面もあります。
現在は、すぐに大きな成果が出るわけではないポイ活や、長期間コツコツ続ける積み立て投資が好きです。
こうして振り返ると、「時間をかけて積み上げること」は意外と自分の性格に合っているのだと思います。
初めてのお金稼ぎは高校生時代のアンケートサイト
人生で初めて、自分の力でお金を稼いだ経験は高校生の頃でした。
同級生から教えてもらったことをきっかけに、アンケートモニターサイトの「マクロミル」に登録したのが始まりです。
当時使っていた携帯電話ではアンケートに回答できなかったため、家族共用のパソコンを使って回答していました。
1回あたりにもらえる金額は数十円から数百円ほど。
決して大きな金額ではありませんでしたが、毎日のようにアンケートへ回答し続け、数ヶ月かけて5,000円ほどを出金できました。
今でもポイ活や積み立て投資のような「小さな成果を積み重ねること」が好きなのは、この高校時代の経験が原点になっているのかもしれません。
主な職歴
大学卒業後は、以下のような仕事を経験してきました。
| 時期 | 職業 | 仕事内容 |
|---|---|---|
| 2015年 ~2019年 | 教育系の会社 | 講師手配、カリキュラム作成、生徒募集など |
| 2020年 ~2022年 | フリーランスマーケター | ライター、Google広告運用代行、Webデザイン、WordPressのテーマカスタマイズなど |
| 2023年~ | 都内の会社勤務(現職) | 秘密(身バレ防止のため) |
2018年頃までは会社員として働いていましたが、当時の給与に物足りなさを感じ、副業としてWebライターを始めました。
最初はスキルも実績もなかったため、文字単価0.1~0.2円ほどの案件を受注し、とにかく記事を書き続ける毎日でした。
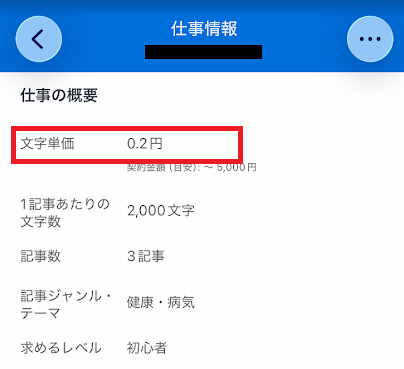
その後も継続して経験を積んでいくうちに、徐々に文字単価や受注金額が上がり、副業の収入が本業を上回るようになりました。
そこで会社を辞め、フリーランスとして働くことを決めます。
ただ、ライティングだけでは将来的に限界が来るのではないかと考え、フリーランスとして活動していた期間には、
- Web広告
- プログラミング言語(Java Script・PHPなど)
- Webデザイン(CSS)
といった分野も学び、対応できる仕事を増やしていきました。
フリーランスとして活動していた頃の収入は、平均すると月80万円ほどでした。
ある程度の収入があったからこそ、その後経験することになるさまざまな「お金の失敗」も、何とか乗り越えることができたと思っています。
一方で、実際にフリーランスとして働いてみた結果、自分には会社員という働き方の方が合っていると感じるようになりました。
そのため、2023年に再び民間企業へ転職し、現在は会社員として働きながら副業を続けています。
マテオのお金の失敗談
マテオはこれまで数えきれないほどお金で失敗してきました。
今となっては笑える話もありますが、当時はかなり深刻だったものもあります。少し恥ずかしいですが、これまで経験した失敗の一部をご紹介します。
- 東京でほとんど乗らない車を何年も所有保有
- SNSを参考に株を買い続けて大損
- 株の損失を取り戻そうとしてギャンブルにのめり込む
- クレジットカードを短期間に申し込みすぎて審査落ち
- 楽天カードを強制解約されブラックリスト入り
- スマホ・家賃・公共料金などの支払い遅れ
- クレジットカードの支払いが毎月のように遅延
- 1年以上支払っていなかったガス料金の督促
- 落ちに落ちまくるカードローン審査と見えた一筋の光
東京でほとんど乗らない車を何年も所有
社会人になって間もない頃、仕事の都合で1年ほど地方に住んでいた時期があります。
車がないと生活しにくい地域だったため、引っ越してすぐに自家用車を購入しました。
問題は、その後です。
東京へ戻ることになったにもかかわらず、なぜか車を手放す決断ができず、そのまま数年間所有し続けました。
東京では月に数回乗るかどうか。それなのに、維持費だけは容赦なく発生します。
- 自動車税(年間35,000円)
- 駐車場代(1ヶ月13,000円)
- 車検費用(2年に1回で15万円程度)
当時はそれほど給料が高かったわけでもありません。
今振り返ると、「なぜもっと早く売らなかったんだろう」としか思えません。
特に痛かったのが駐車場代です。ほとんど動かさない車を置いておくだけで、毎月13,000円が消えていきました。
私の人生の中でも、かなり上位に入る無駄遣いだったと思います。
株式投資デビュー。仕事中まで株価を見る生活に
2017年に、私は初めて「株式投資」に出会いました。すぐに楽天証券の口座を開設。
ただし、当時の銘柄選びには明確な根拠がありませんでした。
判断基準は、ほぼ「SNSで話題になっているかどうか」です。
今考えると、かなり危険な買い方でした。
当時は、株式投資について発信しているインフルエンサーが特定の銘柄について投稿すると、その直後に株価が急上昇することがありました。
私も「乗り遅れたくない」と思い、上昇している最中に慌てて購入します。
ところが、上がるのが速ければ下がるのも一瞬です。
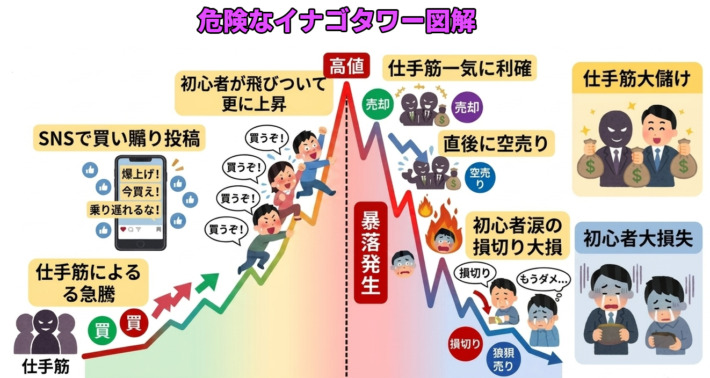
上記イラストの「初心者大損失」は、まさに当時の私そのものです。一度大きく負けると、「早く取り返したい」という気持ちが強くなります。
そして焦って別の株を買い、また高値掴みをして損失を増やす。
そんなことを繰り返していました。
損失を確定させるのも怖かったため、仕事中にも楽天証券のアプリを開いて株価を確認するようになり、本業にも集中できない状態でした。
さすがに損失を重ねるうちに「このやり方ではダメだ」と気付き、個別株への投資をやめます。
当時の記録を確認すると、実現損益は合計でマイナス160万円を超えていました。
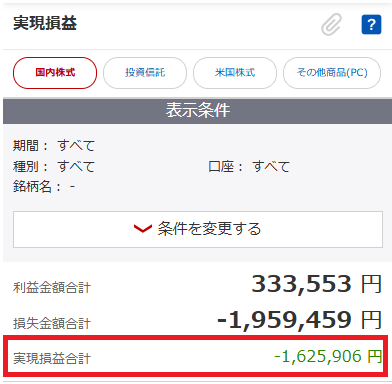
当時の月収は20万円ほど。改めて考えると、よくここまで損失を膨らませたものだと思います。
株式投資の世界では、私のように話題になった銘柄へ群がる投資家を「イナゴ」と表現することがあります。
当時の私はまさにその状態でした。
株の損失を取り戻そうとしてギャンブルにのめり込む
株式投資によって大きな損失を出したことで、資金繰りにも余裕がなくなっていきました。
その頃の私が強く考えていたのが、「とにかく早く損したお金を取り戻したい」ということです。
時間をかけて少しずつ立て直すという発想ができず、一気に状況を変えようとしていました。
そこで始めたのがギャンブルです。
2018年5月頃、JRAダイレクトへ登録して中央競馬を始めました。
当時JRAダイレクトを選んだ理由の一つは、クレジットカードを使って馬券を購入できたことです。
手元のお金に余裕がなかった私は、いわゆる一発逆転を狙っていました。
そして、厄介なことに最初の馬券が当たってしまいます。
中央競馬を始めたその日に、2万円分購入した単勝(オッズ6.8倍)が的中。払戻金は13.6万円になりました。
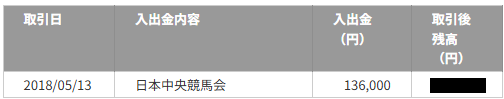
この成功体験によって、「このままギャンブルを続ければ借金もすぐ返せるのでは?」と勘違いしてしまいます。
その後、競輪投票サービスのKドリームスにも登録。
競馬や競輪へ、ほぼ毎日のように投票するようになりました。
当時の自分を振り返ると、かなりギャンブルへ依存していた状態だったと思います。記録を見返すと、わずか1ヶ月半ほどで約40万円の損失を出していました。
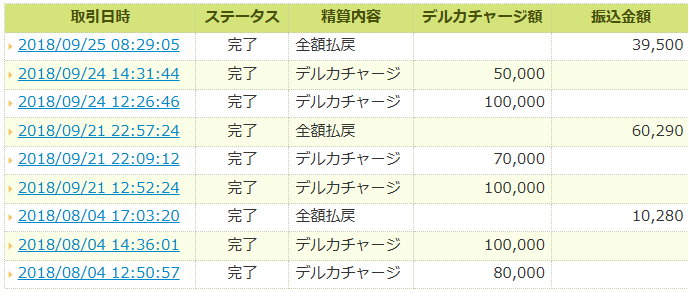
株の損失を取り戻すつもりで始めたはずが、結果的にはさらに損失を増やしただけでした。
クレジットカードを申し込みすぎて審査に通らなくなる
株式投資とギャンブルで損失を重ね、資金繰りはさらに苦しくなります。
その頃には、キャッシングやカードローンも利用するようになっていました。ただ、当時持っていたクレジットカードのキャッシング枠は、1枚につき10万円程度でした。
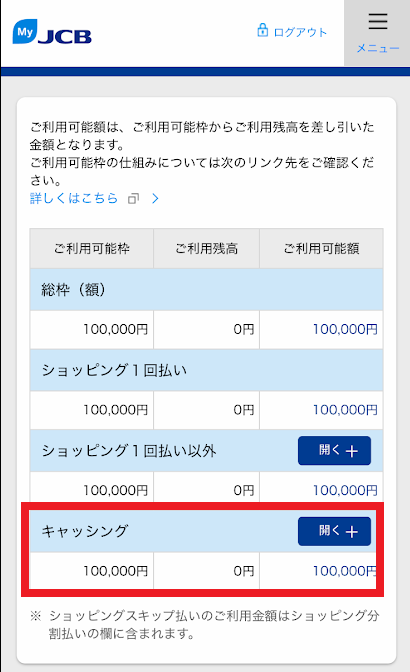
株で出した約160万円の損失を考えると、とても足りません。
そこで当時の私は、「クレジットカードを何枚も作ればいいのでは?」と考えました。
10万円のキャッシング枠があるカードを10枚持てば、合計100万円になる。
今思えば無茶な発想ですが、当時は本気でした。その結果、短期間のうちに何枚ものクレジットカードへ申し込みます。
当然のように待っていたのは、審査落ちでした。
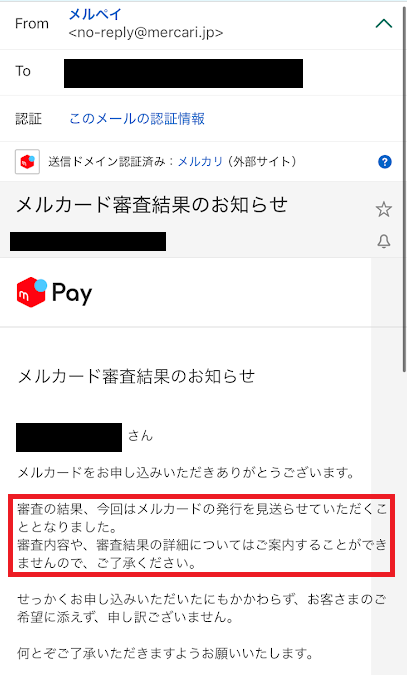
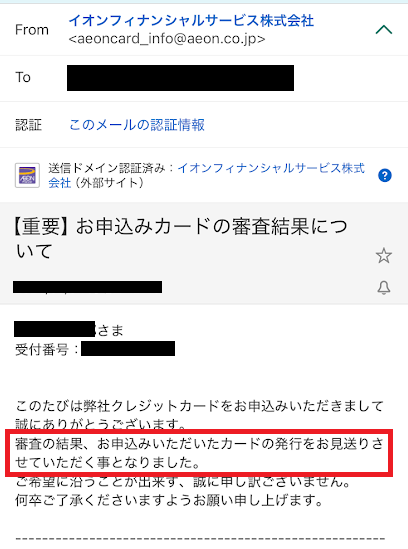
短期間に複数のクレジットカードへ申し込むと、その申込履歴も信用情報へ登録されます。
そうした事情も知らず、私はさらにカードへ申し込み続けていました。
完全に悪循環です。
楽天カードの強制解約→ブラックリスト入り
2020年6月には、ついに「ブラックリスト」入りを果たします。大学生時代から長らく愛用してきた「楽天カード」が、強制解約となってしまいました。
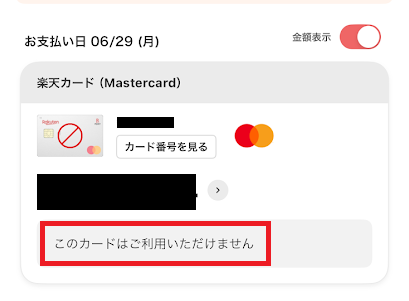
原因は、利用代金を期日までに支払えなかったことです。
それ以前にも支払いが遅れることは何度かありました。そのたびに何とか資金を工面していましたが、とうとう支払いができなくなります。
当時は新型コロナウイルスの影響が大きかった時期でもあり、「少し支払いを待ってもらえないか」と相談した記憶があります。
しかし、最終的にカードは解約となりました。
その後、自分の信用情報がどうなっているのか心配になり、CICへ信用情報の開示を申し込みます。届いた信用情報には「異動」の記載がありました。
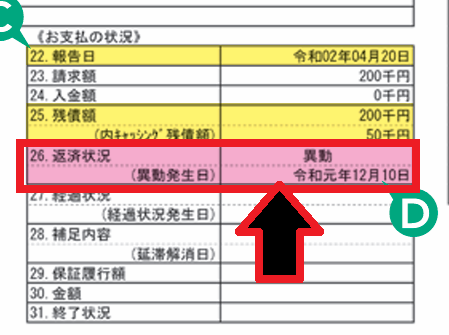
公的にも、「マテオさん、あなたはブラックリストに入っています」と宣告された気分です。この情報は5年間消えないということで、長いブラックリスト生活が始まりました。
スマホ代・家賃・公共料金まで支払いが遅れる
楽天カードが解約された頃は、本当に資金繰りに余裕がありませんでした。
クレジットカードだけではなく、家賃やスマートフォン料金、公共料金まで支払いが遅れる状態になっていました。
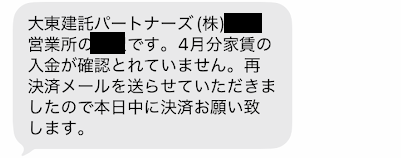
当時の私は、支払先に自分なりの優先順位までつけていました。
| 優先度 | 項目 | 理由 |
|---|---|---|
| 1位 | クレジットカード・キャッシング・カードローン | 支払いが遅れると信用情報が傷つくため。また利用限度額を減らされると、翌月以降困るため。 |
| 2位 | スマホ代金 | スマホを使えなくなるのは困るため |
| 3位 | 家賃 | 家賃を滞納しても、いきなり追い出されるなどの心配はないため、優先度は低め |
| 4位 | 公共料金(水道・ガス・電気・税金・保険料) | 滞納しても信用情報が傷つくことはない。また担当者に対して誠意を見せれば、ある程度滞納は許される。 |
今振り返ると、なかなかクズな考え方をしていたな、と思います。これでも、ある程度生活ができるあたり、日本は良い国だなと感謝しました。
ちなみに、かまいたちの濱家さんも若いころに同じような考え方をしていたようで、公式YouTubeチャンネルの「滞納先生」という動画で話している内容は、まさに共感しかありません。
毎月のように遅れていたクレジットカードの支払い
資金繰りが特に苦しかった頃は、クレジットカードの引き落とし日に口座残高を用意できないことが頻繁にありました。
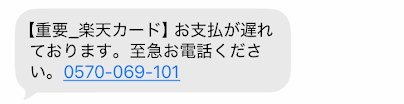
当時は、次のような流れを繰り返していました。
- 引き落とし日に残高不足で支払いができない
- 数日後にカード会社から連絡を受ける
- 何とかお金を工面して指定口座へ振り込む
一括での支払いが難しい場合には、リボ払いや分割払いへ変更したこともあります。
その場の支払いは軽くなりますが、当然ながら手数料が発生するため、長い目で見るとさらに負担が増えていきます。
当時は「カードが使えなくなるよりはマシ」と考えていましたが、結果的には問題を先送りしていただけでした。
クレジットカードの現金化まで利用
さらに資金繰りが厳しくなった時期には、クレジットカードのショッピング枠を利用した現金化サービスに手を出したこともあります。
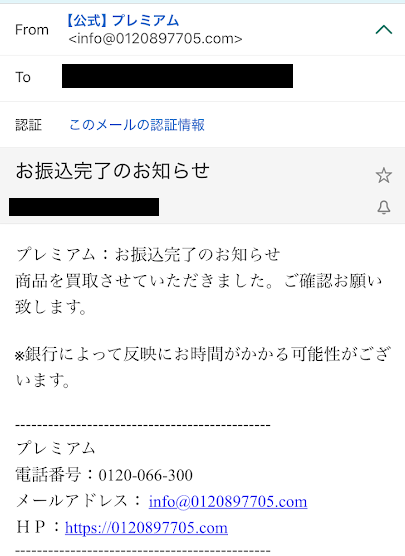
10万円分の金券を買って、それを業者に8万円で買い取ってもらい、代金を口座に振り込んでくれるという流れです。当然ながら、その時点で大きく損をしています。
冷静に考えれば利用者にかなり不利な条件ですが、それでも使おうと思うほど追い込まれていました。今振り返れば、資金繰りを改善するどころか、さらに状況を悪化させかねない行動だったと思います。
1年以上支払っていなかったガス料金の督促
2022年の春頃、自宅へ大量のガス料金の督促状が届きました。
確認すると、どうやら1年以上にわたってガス料金の支払いができていなかったようです。
あまりにも長期間ガスを使えていたため、最初は「何かの間違いでは?」と思ったほどでした。
しかし、実際に未払いになっていました。
当時はさまざまな支払いが遅れていたため、自分でも何を支払えていて、何を支払えていないのか把握できていない状態だったのです。
今考えると、お金が足りなかったこと以上に、自分自身で家計を管理できなくなっていたことの方が深刻だったと思います。
落ちに落ちまくるカードローン審査と見えた一筋の光
2022年秋頃、とある事情からまとまった金額が必要になりました。その頃には過去の未払いの多くを精算し、毎月の収支も少しずつプラスになっていました。
それでも必要な金額には届かなかったため、カードローンへの申し込みを行います。ただし、当時は楽天カードの強制解約に伴う信用情報上の問題が残っていました。
そのため、申し込んでも次々と審査に落ちます。
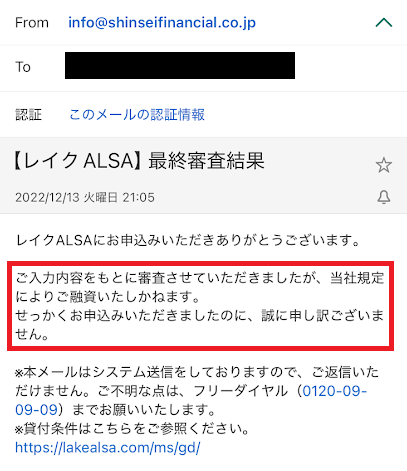
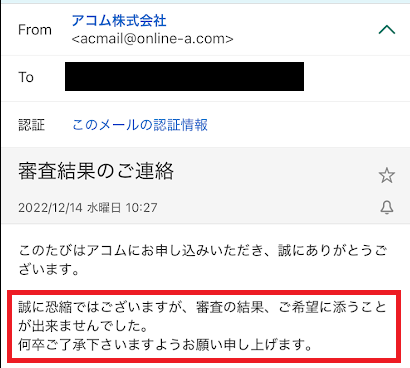
それでも、「捨てる神あれば拾う神あり」という言葉があるように、審査を通過できた金融業者もあります。
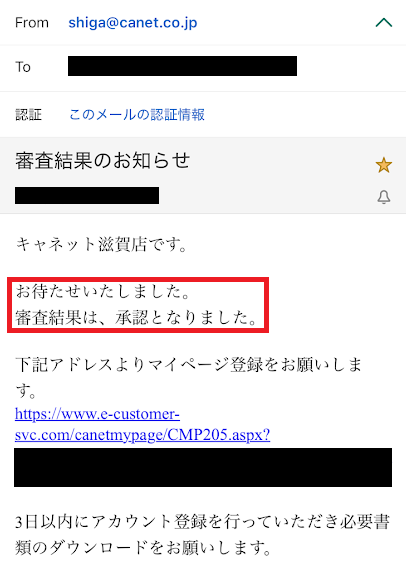
それは、中小規模の消費者金融です。
ブラックの状況でも審査通過した金融業者
・キャネット:50万円
・ダイレクトワン:30万円
・アロー:80万円
アコム、レイク、銀行系カードローンなど大手の消費者金融は、ほぼ即時審査が落ちました。恐らく大手の消費者金融は、信用情報だけを見て機械的に審査をしているものと思われます。
アイフルは審査にこそ通ったものの、利用可能額が0円だったため、実質的には審査落ちと同じです。
逆に、中小の消費者金融は、信用情報だけでは判断をしていないようです。審査通過した3社とは、すべて電話で話をして、恐らく人間的なところも加味して、審査を通過させてくれたように見えます。(もちろん、中小消費者金融でも審査落ちした業者もたくさんありますが…。)
ブラックリスト入りして審査が難しい人も、諦めずに中小消費者金融に申し込めば望みがある、と伝えたいです。
マテオの好きなお金稼ぎ
ここまで紹介してきたように、私は過去にお金でかなりの失敗を経験しています。その反省もあり、現在は以前よりも収入や支出を意識しながら、自分なりにお金と向き合うようになりました。
そんな私が特に好きな、お金に関する取り組みを紹介します。
とにかく仕事が大好き
私にとって、最も基本的なお金の増やし方は「働くこと」です。
大学卒業後から現在まで、仕事そのものが嫌になったことはほとんどありません。
結局のところ、安定して大きな金額を得るには、本業や副業で収入を増やすことが一番確実だと考えています。そのため、本業にもかなり時間を使っていますし、仕事が終わった後や休日には副業にも取り組んでいます。
本業の残業もあり、決して時間に余裕がある生活ではありません。
それでも続けられているのは、仕事そのものを楽しめているからだと思います。
クレジットカードの入会特典を活用
過去にはクレジットカードを短期間に大量申し込みして失敗しましたが、現在は申し込み時期などに注意しながら、必要に応じて新しいカードを発行しています。
理由の一つが、新規入会キャンペーンです。
カードによっては、一定の利用条件を満たすことでポイントなどを受け取れる場合があります。
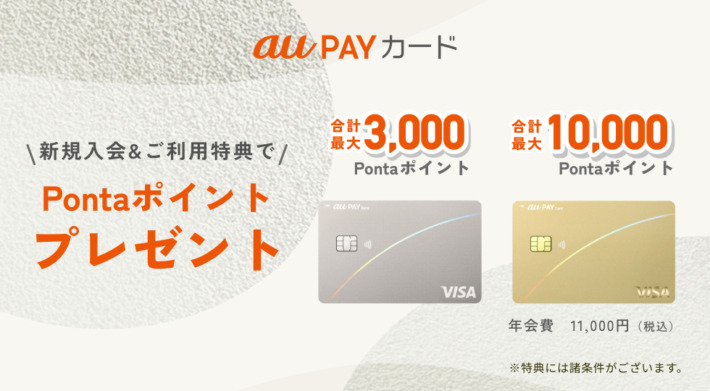
また、ポイントサイトやASPのセルフバックを経由することで、カード会社からの特典とは別にポイントや報酬を受け取れる案件もあります。
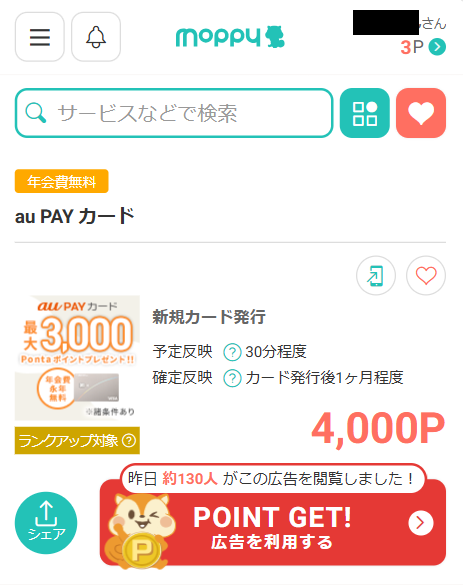
こうしたこともあり、私は一般的な人より多くのクレジットカードを保有していると思います。
現在保有している主なクレジットカード
・au PAYゴールドカード
・エポスカード
・PayPayカード
・AOYAMAカード
・PARCOカード
・クラブオン/ミレニアムセゾンカード
・小田急カード
・バリューワンカード
・JCBカードS
・三井ショッピングカードセゾン
・Amazonカード
・ナッジカード
・高島屋カード
・JREカード
・三井住友カード
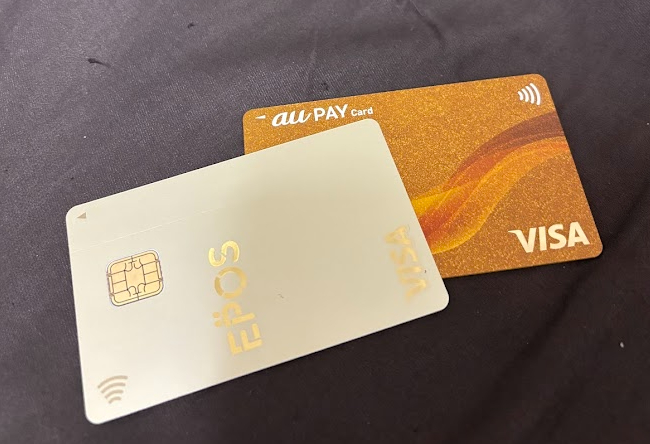
ただし、普段から頻繁に利用しているのは「au PAYゴールドカード」と「エポスカード」くらいです。
ポイ活が大好き
私はかなりのポイ活好きです。
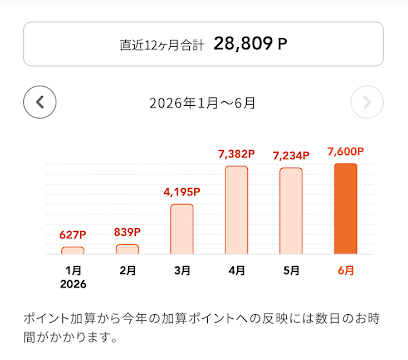
なかでも中心に貯めているのがPontaポイントです。Pontaポイントを意識して貯めるようになってからは、キャンペーンや支払い方法なども活用し、月平均で7,000ポイントほど獲得できるようになりました。
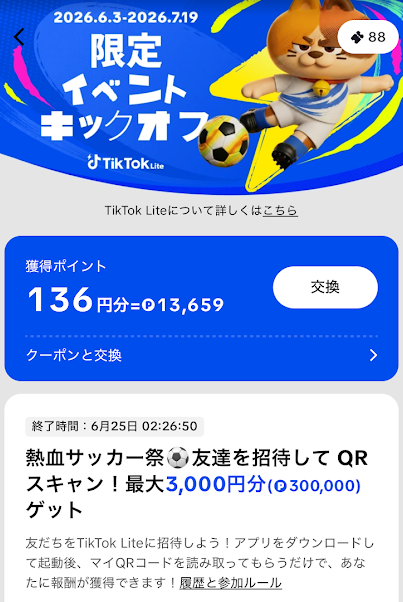
また「TikTokライト」というアプリを使って、毎日のチェックインや対象の動画視聴などで、1日70円分くらいのペースでアプリ内のポイントを貯めています。
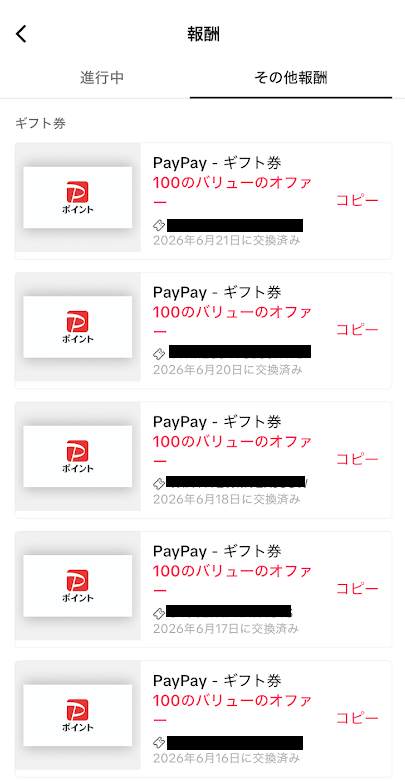
TikTokライトで貯まったポイントは、交換率のよいPayPayポイントに交換しています。
1回あたりの金額は小さいですが、すき間時間で少しずつ貯まっていく感覚が自分には合っています。
「ポイ活は無意味」とは思わない
「ポイ活は手間の割に稼げない」という意見を目にすることもあります。
確かに、ポイントだけで大きな収入を作るのは難しいでしょう。
ただ、私はポイ活そのものが好きなので、そうは感じません。
普段と同じ買い物でも支払い方法を変えるだけでポイントが増えたり、ちょっとしたすき間時間を利用してポイントが貯まったりするのは純粋に楽しいです。
私は日頃から「どうすればPontaポイントを効率よく貯められるか」を考えています。
Pontaポイントを最大化するための取組例
・コンビニは基本的にローソンを使う
・ほぼすべての支払いをau PAYもしくはau PAYゴールドカードを使う
・auのスマホを使う
・メインの銀行口座はauじぶん銀行を使う
・証券口座は三菱UFJeスマート証券を使う
・ネットショッピングは楽天やAmazonではなく、au PAYマーケットを使う
・Pontaポイントがお得にもらえる日(毎月5日・8日・15日・25日)に多めにau PAYを使う
また、最近はポイントを買い物に使うだけではなく、投資に利用できるサービスも増えています。
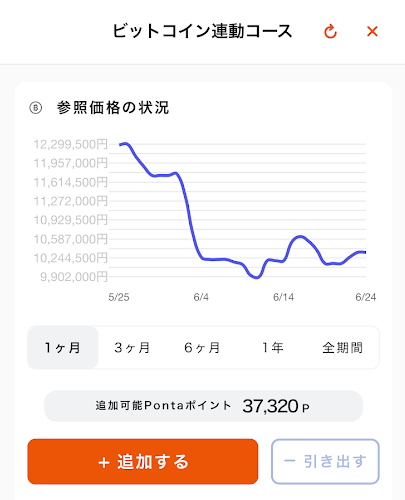
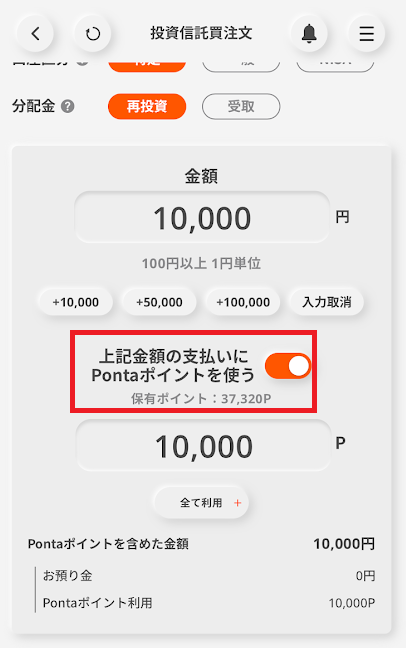
2018年頃の株式投資の失敗後、2026年から改めて投資に再挑戦しましたが、最初に投資資金として使ったのはポイントです。(tsumiki証券で、エポスポイントを使って投資しました)
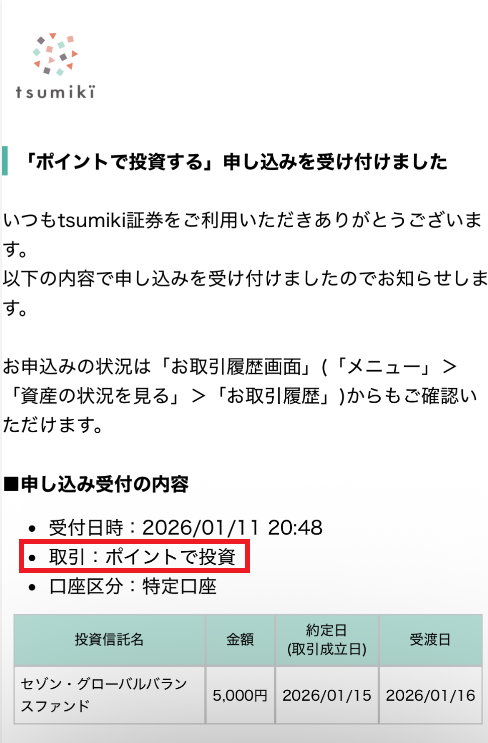
ポイ活を始めたことで、普段のお金の使い方を見直すようになり、結果として投資について改めて考えるきっかけにもなりました。
ポイントで海外旅行に行くのが夢
ポイ活について、私には一つ目標があります。
それは「貯めたポイントを活用して海外旅行へ行くこと」です。大きな目標ではありますが、小さなポイントを毎日積み重ねていく作業は自分の性格に合っています。
2026年6月時点で、Pontaポイントは40,000弱です。
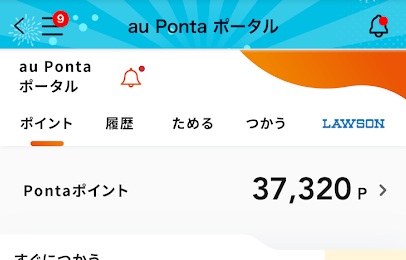
海外旅行へ行くにはまだまだ足りません。それでも、より効率的な貯め方を探しながら、気長に続けていくつもりです。
2026年 ついにNISAを始めました
2026年に入り、改めて投資信託を購入するようになりました。
きっかけの一つは、三菱UFJ eスマート証券で投資信託を保有・購入することで、条件に応じてPontaポイントを受け取れるサービスがあったことです。
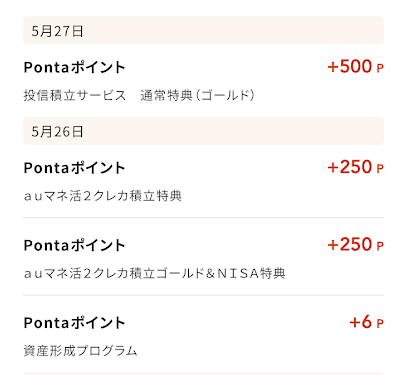
どうせ長期で投資するのであれば非課税制度を利用したいと考え、NISA口座も利用しています。
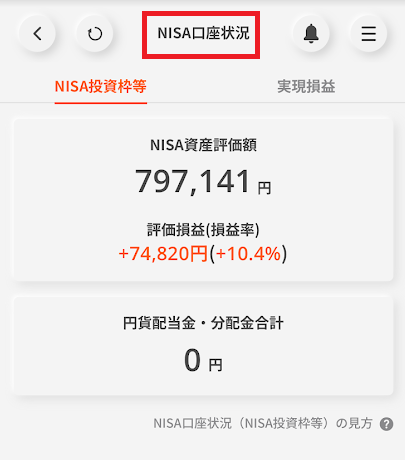
以前は楽天証券でNISA口座を開設していたため、金融機関変更の手続きには少し手間がかかりました。
過去の個別株投資では短期間で結果を求めて失敗したため、今回は長期で積み立てることを意識しています。
現在は、自分で決めたルールに沿って定期的に投資信託を購入しています。
- 毎日一定額の投資信託を注文する(現在は12,000円を毎日購入)
- 毎月1日に、クレジットカード(au PAYゴールドカード)で投資信託を積み立てる
1月下旬からこのルールでひたすら買い続け、投資信託の成長もあり、今は半年で100万円ほどの評価額になりました。
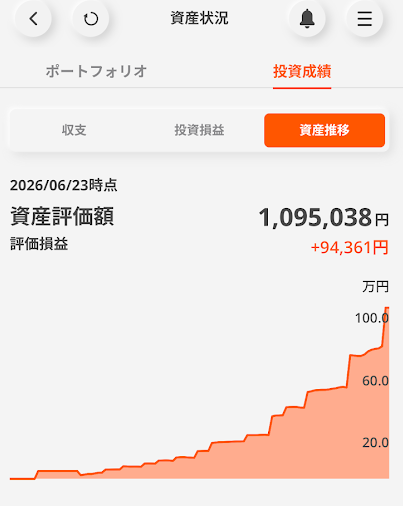
「こんな感じでどんどん増えるなら、最初から投資信託をコツコツ買っておくべきだった」と若干後悔気味です。ただ、これも過去の失敗があってこそです。
借入金を投資資金として使うこともある
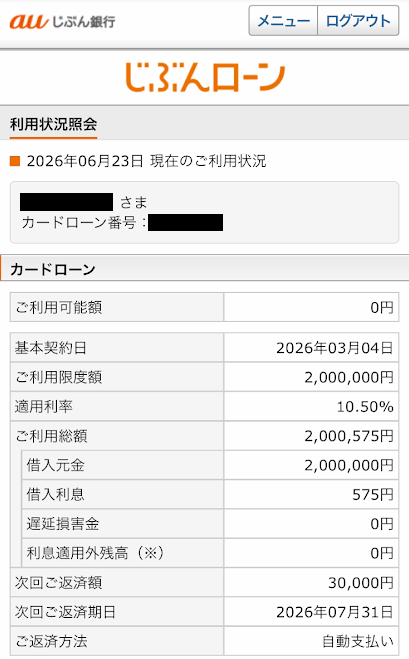
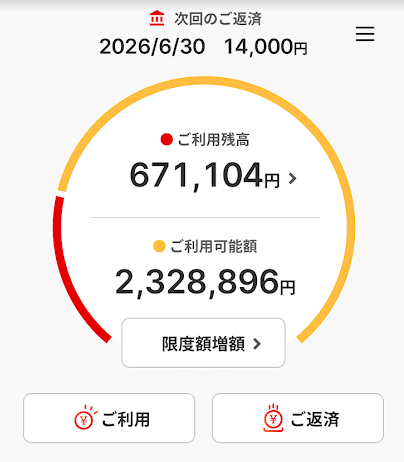
過去に資金繰りが苦しかった時期の借入については、すでに返済を終えています。一方、現在も私は銀行のカードローンを利用することがあります。
| 借入先 | 利用可能額 | 借入額 | 利率 |
|---|---|---|---|
| じぶんローン (auじぶん銀行) | 200万円 | 200万円 | 10.50% |
| バンクイック (三菱UFJ銀行) | 300万円 | 約70万円 | 7% |
| みんなの銀行ローン | 400万円 | 0円 | 8.6% |
これは、投資信託を買うための種銭として借りています。金利が最も高いじぶんローンで多く借り入れているのは、Pontaポイントがもらえるためです。
利用可能額を見るともっと借りられるのですが、総量規制(借入額を年収の3分の1以下にするルール)を一応は守ろうと思い、借りすぎないようにしています。
競輪でコツコツ
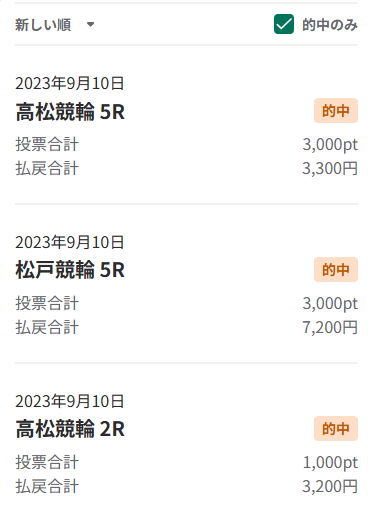
私は競輪も好きで、定期的に投票しています。2018年頃、競輪を始めたばかりの時期は高いオッズばかりを狙い、何度も大きく外していました。
しかし、現在は低オッズを着実に的中させる手法にシフトして、コツコツ稼げるようになっています。
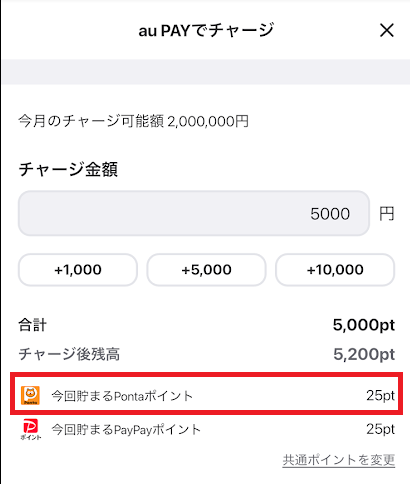
また、ウィンチケットはチャージでPontaポイントが貯まりやすいので、ポイ活目的でも使っています。
過去には万車券(オッズ100倍超えの車券)を的中させたこともありますが、あくまでも低リスクでコツコツ増やすのがモットーです。
お金がなかった頃は一撃高配当を狙うしかなく、失敗ばかりでした。ただ、お金に余裕が出てきたことで、外してもリカバリーできるようになるなど、勝てるようになりました。
ギャンブルで勝つためには、気持ちにもお金にも余裕が大切なのだと、感じています。
競馬や宝くじで夢見ることも
競輪以外にも、ときどき競馬や宝くじ、スポーツくじなどを購入します。
こちらについては「お金を稼ぐ」というより、娯楽として楽しんでいる感覚の方が近いです。
特に好きなのが、好きな数字を選んで抽せん結果を待つナンバーズです。
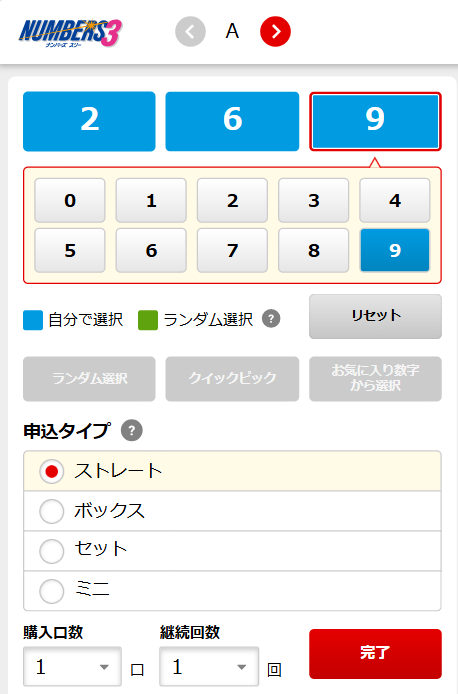
これまで大きな当せん経験はありません。それでも、家族と一緒に抽せん結果を見ながら「当たってほしい」と楽しむ時間そのものが好きなので、無理のない範囲で購入しています。
ふるさと納税も毎年活用
厳密には「お金稼ぎ」ではありませんが、ふるさと納税も積極的に利用しています。
ふるさと納税は、自治体へ寄附を行い、一定の条件を満たすことで所得税や住民税から控除を受けられる制度です。
自己負担額などはありますが、寄附先によっては地域の特産品などを返礼品として受け取ることができます。
私は2023年頃から利用するようになりました。
お米や果物など、普段の生活で使える返礼品を選ぶのが楽しみの一つになっています。
お金稼ぎの人生で得た教訓
最後に、私がこれまでの人生を経て得た、お金稼ぎに関する教訓を2つ紹介します。
元手が大きいほど、高いリターンを狙う必要がなくなる
当たり前の話ではありますが、元手となるお金が多いほど、同じ利益額を得るために必要な利回りは小さくなります。
例えば、競輪で1万円を増やしたい場合を単純計算すると以下のようになります。
| 元手 (種銭) | 利益目標 | 倍率 |
|---|---|---|
| 1,000円 | 10,000円 | 1000% |
| 10,000円 | 10,000円 | 100% |
| 100,000円 | 10,000円 | 10% |
同じ1万円を増やすにも、1,000円しか種銭がなければ、資金を1000%にしないといけません。そのため、オッズ10倍の車券を1回で当てる必要があります。
しかし、種銭が10万円あれば、10%増やすだけで十分です。オッズ1.1倍を当てれば、すぐに達成できます。
これは、競輪に限らず、株式投資や投資信託などでも、同じことです。結局、お金はあればある分だけ、増やしやすくなります。
だからこそ私は、仕事を頑張って収入を増やしますし、借り入れをしてでも種銭を増やして投資をしているのです。
とにかく信用がすべて
種銭を増やすためには、いかに資金を借りられるかが重要です。うまく借り入れを活用しないと、資金が増えるスピードは加速しません。
その借り入れをするために必要なことは、「信用」です。過去の私のように、ブラックリスト入りして信用情報に傷があるような人間は、当然借り入れができません。
私は2022年までは、なかなか審査に通らなかったのですが、2023年以降は多くの審査に通るようになっています。
- 2023年:フリーランスから会社員(正社員)に転身。まだブラックリスト状態ではあるものの、社会的なステータスが高まったことで審査の通過率が大幅にUP
- 2025年:ついにブラックリストから削除。信用情報の傷もなくなったことで通過率は100%に。さらに利用可能額や利率も有利な条件が提示されるようになる
実際に借り入れをするかどうかは関係なく、いつでも借り入れをできる状態を整えておくことは、お金稼ぎにおいてとても重要です。
私の経験上、リボ払いや分割払いにしても、きちんと支払っていれば信用情報に傷はつかないので、とにかく「クレジットカードやカードローンは強制解約になる前に支払う」を徹底し、信用を死守することをおすすめします。


